CSRDは、一定の企業に対し、環境や人権などのサステナビリティ情報を共通のルールで報告するよう求めるEUの制度です。
「EUの制度なら、日本企業には関係ない」と感じるかもしれません。しかし、EUに子会社を持つ企業や、欧州企業と取引をしている企業には、報告やデータ提供などの対応が必要になる場合があります。
さらに、2026年の改正では、対象企業の絞り込みや取引先の負担を抑える仕組みが盛り込まれました。従来の説明だけで判断すると、自社に必要な対応を見誤る可能性があります。
本記事では、CSRDの基本知識、改正のポイント、日本企業への影響と今から進めたい5つのアクションを解説します。
本記事の内容はYouTube動画でもご覧いただけます。
CSRDとは?サステナビリティ情報を報告するためのEUのルール
CSRDは「Corporate Sustainability Reporting Directive」の略で、日本語では「企業サステナビリティ報告指令」などと訳されます。
企業の環境や社会に関する情報を、投資家や取引先などが判断に使える形で報告するための制度です。身近なものに例えるなら、「サステナビリティ版の通信簿を作り、公表するためのルール」と考えると分かりやすいでしょう。
企業の将来性を考えるうえで、売上や利益などの財務情報は欠かせません。一方、それだけでは捉えきれない事業上のリスクもあります。例えば、自然災害で工場が止まれば、生産や売上に影響します。取引先で人権問題が起きれば、仕入れを続けられなくなったり、自社への信頼が損なわれたりする可能性もあります。
そのため、投資家や取引先は、売上や利益に加えて、「その企業がどのような環境・人権のリスクを抱え、どう対応しているか」も知る必要があります。EUでは以前から、企業に環境や社会に関する情報の開示を求めていました。しかし、対象となる企業が限られ、報告する内容も企業によって異なっていたため、投資家や取引先が各社を比較しにくいという課題がありました。
そこで導入されたのがCSRDです。企業に共通の基準で報告してもらうことで、読み手が各社の状況や取り組みを比較し、投資や取引の判断に使えるようにすることを目指しています。
CSRD・ESRS・CSDDDの違い
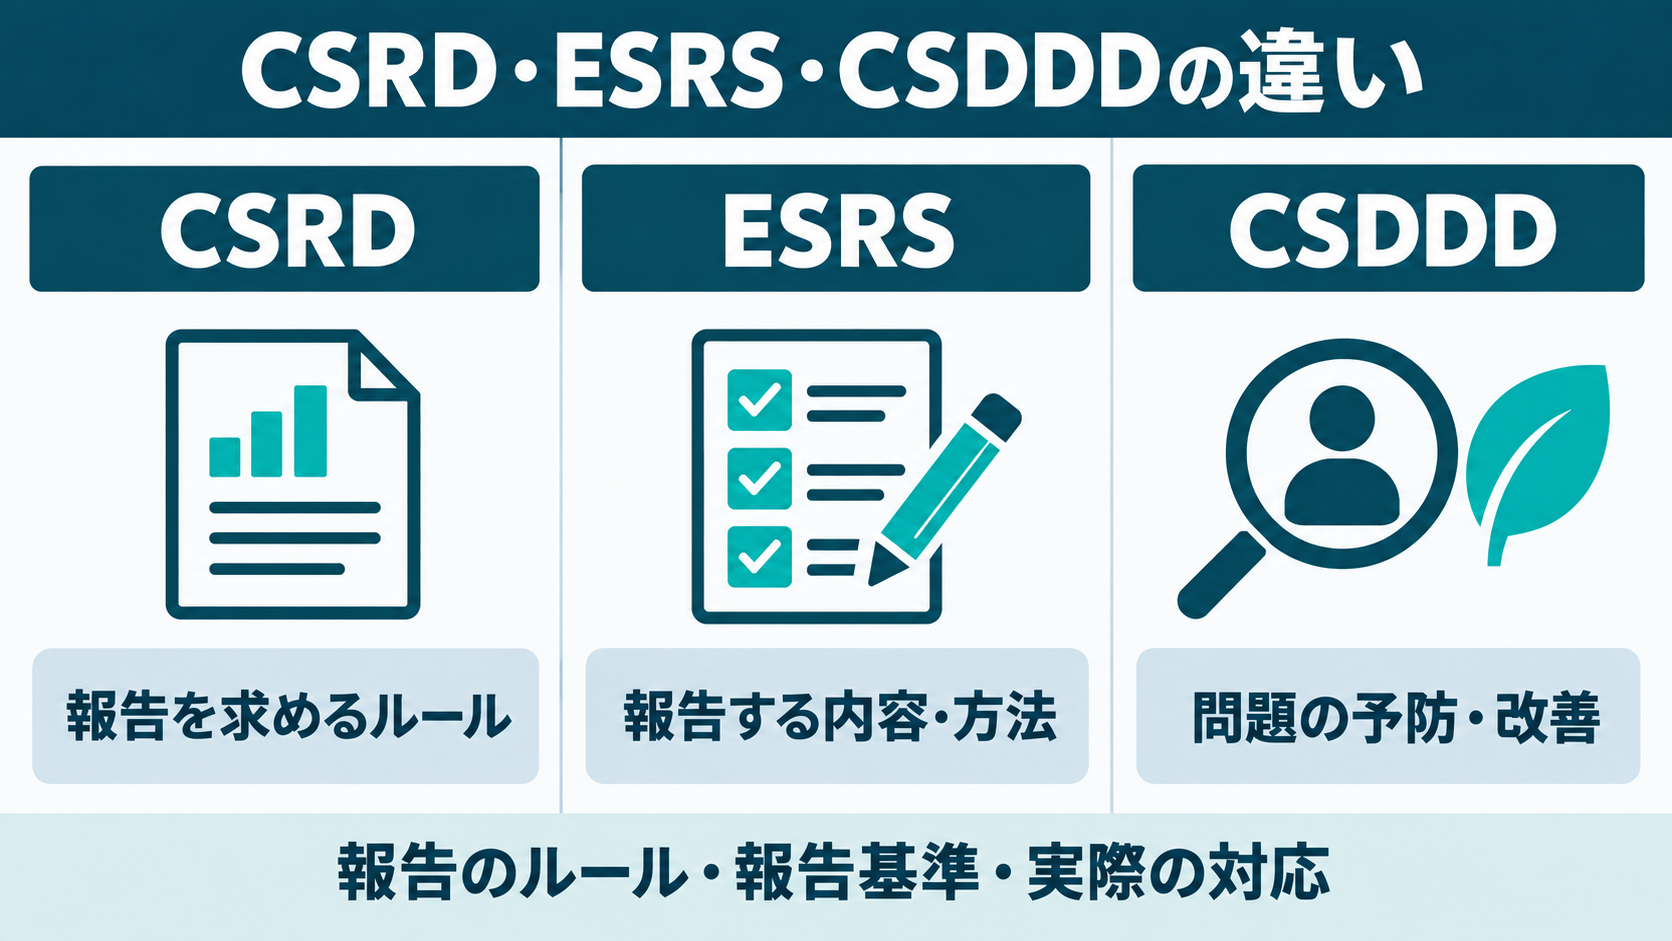
CSRDを理解するうえで、あわせて押さえておきたいのが「ESRS」と「CSDDD」です。名前は似ていますが、役割が異なります。
| 名称 | 主な役割 | 分かりやすくいうと |
| CSRD | サステナビリティ情報の報告を求める指令 | 報告のルール |
| ESRS | CSRDに基づく具体的な報告基準 | 何を、どのように報告するか |
| CSDDD | 人権・環境への悪影響を確認し、予防・軽減などの対応を求める指令 | 問題を調べ、実際に対応するルール |
政府から「情報を開示してください」と言われても、何を記載すればよいか分からなければ、企業ごとに内容が変わってしまいます。そこで、具体的な報告項目や考え方を定めるのがESRSです。一方、CSDDDは、企業活動や取引のつながりにおける人権・環境への悪影響を調べ、予防や改善につなげる「デューデリジェンス」の制度です。
つまり、CSRDは「報告を求めるルール」、ESRSは「報告する内容や方法を定めた基準」、CSDDDは「問題を調べ、予防や改善を求めるルール」と整理できます。
CSRDを理解するための3つのキーワード
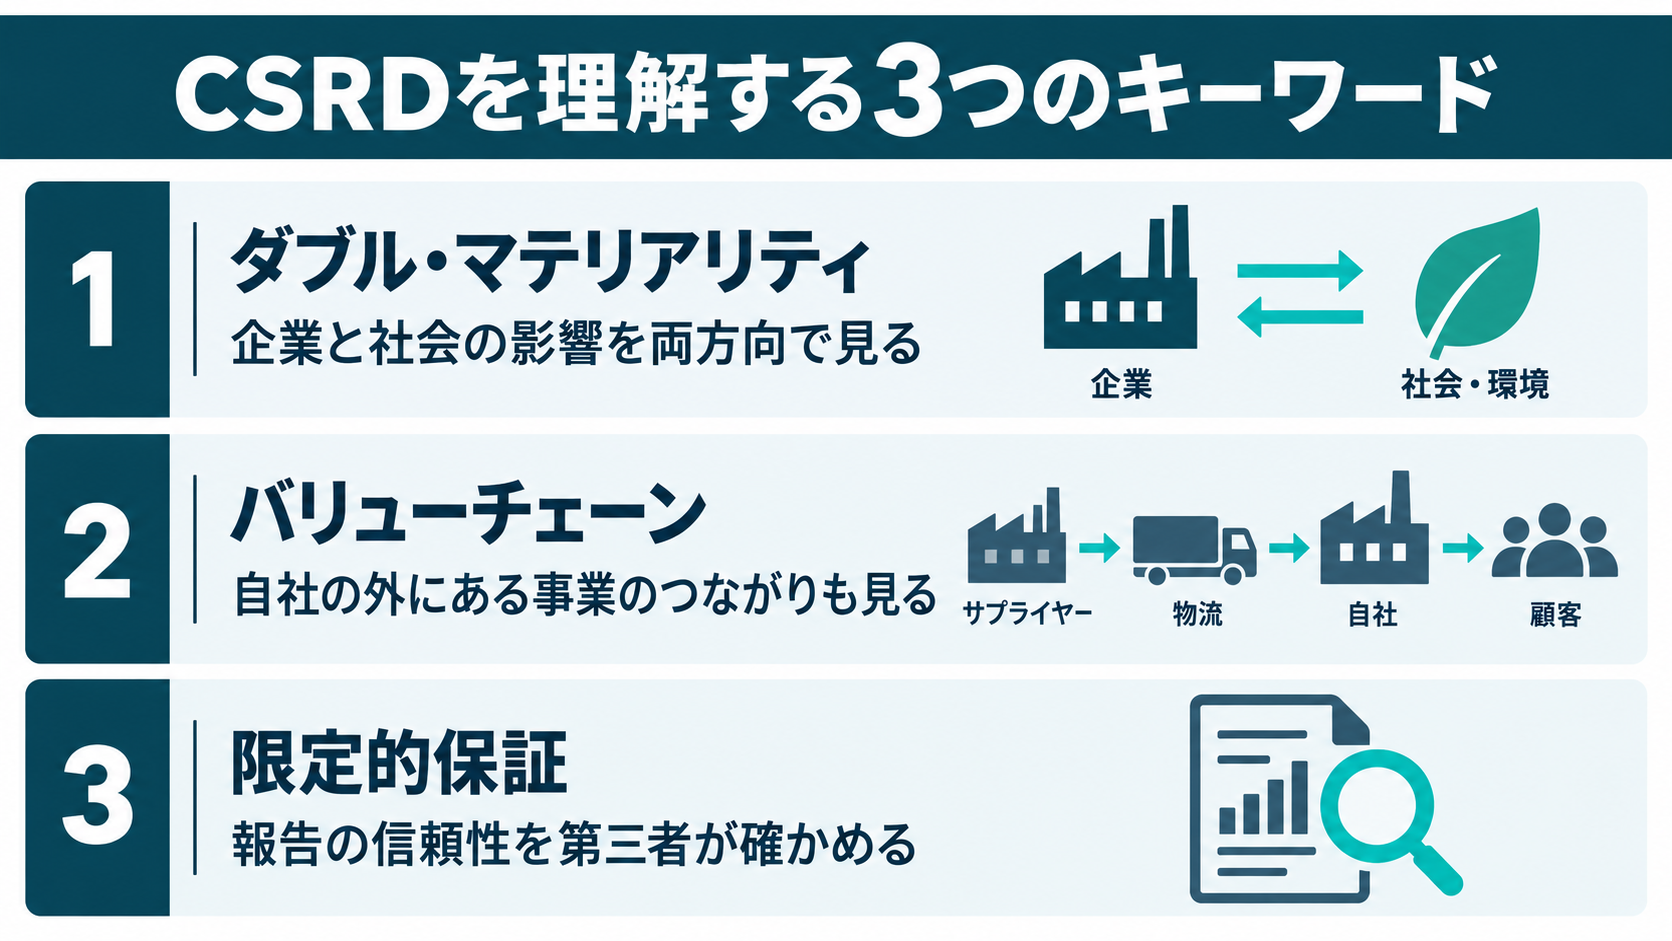
では、CSRDではどのような考え方で情報を報告するのでしょうか。押さえておきたいのは、「何を重要な課題と捉えるか」「どこまで目を向けるか」「報告する情報の信頼性をどう確かめるか」という3つのポイントです。
それぞれに関わる「ダブル・マテリアリティ」「バリューチェーン」「限定的保証」について、具体例を交えながら解説します。
1.ダブル・マテリアリティ:企業と社会の関係を両方向から見る
ダブル・マテリアリティとは、重要な課題を2つの視点から捉える考え方です。
一つは、企業が環境や社会に与える影響。もう一つは、環境や社会に関する事柄が、企業の財務に及ぼすリスクや機会です。「企業から外への影響」と「外から企業への影響」の両方を見ます。
例えば、大量の水を使う食品工場を考えてみましょう。
工場が水を大量に使うことで、地域で利用できる水が減ったり、周辺の自然環境に負担がかかったりする可能性があります。これは、企業が環境や社会に与える影響です。反対に、干ばつや取水制限によって工場を動かせなくなる、水の価格上昇によって製造コストが増える、といったことも考えられます。こちらは、環境の変化が企業の事業や財務に与える影響です。
同じ「水」の問題でも、見る方向によって論点が変わります。両方向から評価し、重要な課題を見落とさないことが大切です。なお、両方の視点で重要と判定された課題だけを扱うという意味ではなく、いずれかの視点で重要な課題も対象になります。
自社の重要課題をどのように選ぶかを整理したい方は、マテリアリティの意味と特定プロセスを解説した記事も参考にしてください。
2.バリューチェーン:自社の外にある事業のつながりも見る
バリューチェーンとは、商品やサービスが生まれ、顧客に届き、使われ、廃棄やリサイクルされるまでの一連のつながりです。CSRDに基づく報告では、自社の工場やオフィスに加え、こうしたつながりの中にある重要な環境・人権への影響なども考慮します。
例えば、欧州のメーカーが温室効果ガス排出量を報告するため、日本の部品メーカーに製造時の排出量を尋ねることがあります。報告に必要な情報の一部を、仕入先が持っているためです。
自社がCSRDの直接の対象でなくても、取引先として情報提供を求められる可能性がある。その背景の一つが、バリューチェーンを通じた情報収集です。
3.限定的保証:報告の信頼性を第三者が確かめる
限定的保証とは、公表するサステナビリティ情報について、外部の第三者が一定の手続きを通じて確認する仕組みです。報告が基準に沿って作られているか、重要な誤りを示す事実がないかなどを確かめます。
ただし、すべての情報が完全に正しいことや、企業が掲げた目標を必ず達成することを保証するものではありません。
報告には、現在のデータだけでなく、方針や目標、推計なども含まれます。読み手がその信頼性を判断できるよう、企業側は「どのデータを使ったか」「どう計算したか」「どのような前提を置いたか」を説明できる状態にしておく必要があります。
CSRDへの対応では、文章を整えることと同時に、その説明を支えるデータや確認の記録を残すことが求められます。
2026年のCSRD改正で変わった3つのポイント
CSRDは、企業の負担を軽減するため、報告開始時期の延期と、制度内容の見直しが段階的に進められてきました。2026年3月には、対象範囲などを変更する改正指令が発効しています。
以下は改正後の枠組みです。指令の発効と、各国で企業に適用される時点は同じではないため、実際の対応では拠点を置く加盟国の国内法や経過措置も確認します。
1.報告対象となる企業を大幅に絞り込む
EU域内の企業や企業グループは、原則として、次の両方を満たす場合に対象となります。
・平均従業員数が1,000人を超える
・年間の純売上高が4億5,000万ユーロを超える
純売上高は、売上から値引きや付加価値税(VAT)などを差し引いた金額です。企業グループの場合は、連結ベースでの判定も必要になります。
欧州委員会の資料では、この見直しによって、対象企業数は当初の制度と比べて約85%減ると説明されています。報告義務を大きな企業に絞り、負担を軽くする方向への変更です。
2.一部の企業の報告開始時期を延期する
もともと2025年に始まる事業年度から報告対象となる予定だった企業については、開始時期が2年延期されました。その後の対象範囲の見直しを経て、対象に残る企業は、2027年に始まる事業年度からの対応となります。
ここでいう「2027年」は、報告する情報の対象となる事業年度です。12月決算の企業であれば、2027年分の情報を2028年に公表するという関係になります。
すべての企業の報告が延期されたわけではありません。すでに報告を始めている企業もあるため、「どの企業群に属するか」と「改正後も対象に残るか」を分けて確認する必要があります。
3.取引先への過度な情報要求を抑える
対象企業が報告のために細かな質問を次々に送れば、直接の対象ではない仕入先にも大きな負担がかかります。この負担を抑えるための仕組みが「バリューチェーン・キャップ」です。
改正指令では、前年度の平均従業員数が1,000人以下である取引先を保護し、CSRDの報告目的で求められた情報のうち、所定の任意報告基準を超える情報の提供を断る権利を定めています。
ただし、取引先への質問がすべてなくなるわけではありません。この仕組みは、CSRDに基づく報告のための情報収集に関するものです。人権・環境のデューデリジェンスや、他の法令への対応など、別の目的の情報要求を一律に禁止するものではありません。取引先が任意で追加情報を提供することも可能です。
回答する側も、質問の項目だけでなく、「何のために必要な情報なのか」を確認することが大切になります。
CSRDは日本企業にどう影響するのか
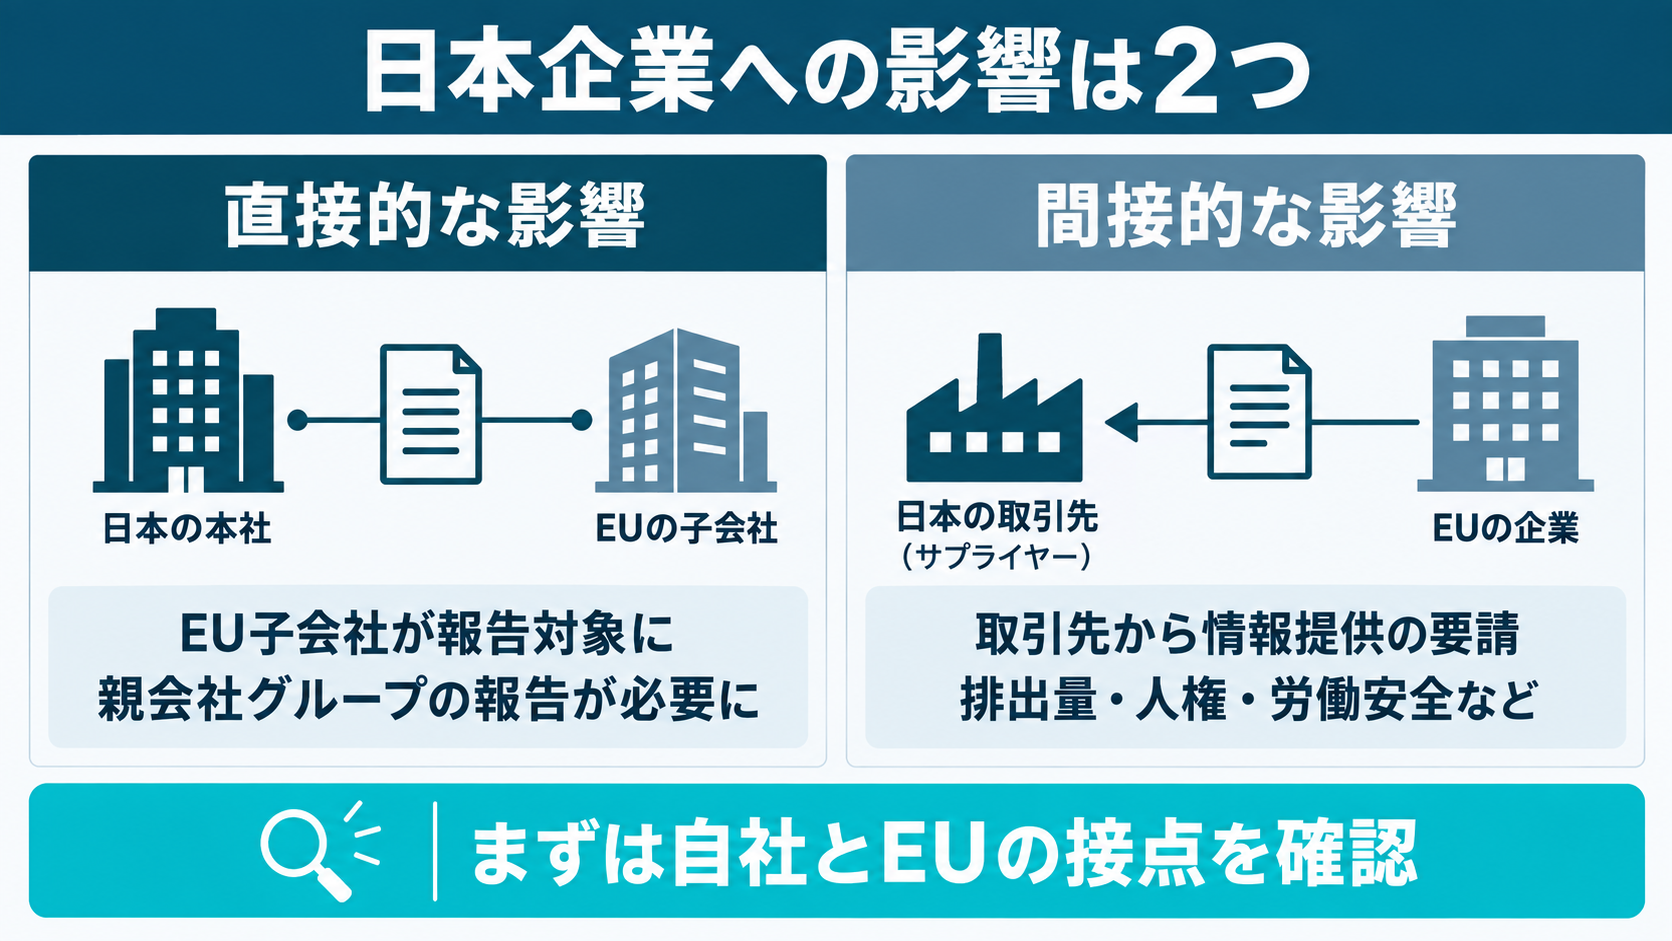
日本企業への影響は、自社やグループに報告が必要になる「直接的な影響」と、取引先への情報提供を通じた「間接的な影響」に分けると整理できます。
直接的な影響①:EU子会社が報告対象になる
日本企業のEU子会社が、平均従業員数1,000人超、純売上高4億5,000万ユーロ超という基準を両方満たす場合、そのEU子会社自身が原則として報告対象になります。
日本に本社があるかどうかだけでは判断できません。EU子会社やEU内の企業グループの規模、連結報告による免除の条件などを確認する必要があります。
直接的な影響②:日本の親会社グループについて報告が必要になる
EU子会社が上記の基準に達していなくても、日本の親会社グループのEU事業規模によって、別の報告制度の対象になる場合があります。
主な判定条件は、次の組み合わせです。
・日本の親会社グループなどのEU域内での純売上高が、直近2事業年度のそれぞれで4億5,000万ユーロを超える
・EU子会社の前年度の純売上高が2億ユーロを超える。該当するEU子会社がない場合には、
所定の条件を満たすEU支店について前年度の純売上高2億ユーロ超で判定する
対象となる場合、EU子会社や支店を通じて、日本の親会社グループのサステナビリティ情報を報告する必要があります。EU子会社自身の報告対象判定とは、分けて考えることが大切です。
このEU域外企業に関する報告は、2028年に始まる事業年度からが対象です。12月決算であれば、2028年分の情報を2029年に開示する形になります。実際の公表期限は決算期に応じて確認してください。
対象になる可能性がある企業は、まずEUでの売上と拠点、グループ構成を整理しましょう。そのうえで、EU域外企業向けの報告基準や各国の実施法を確認し、具体的な準備項目を決めていくことになります。
間接的な影響:欧州の取引先からデータ提供を求められる
多くの日本企業にとって、より身近なのが取引先からの情報要請です。
例えば、CSRD対象の欧州メーカーと取引する日本の部品メーカーには、「この部品を作るときの温室効果ガス排出量はどれくらいか」「労働安全や人権をどのように管理しているか」といった質問が届く可能性があります。
これは、日本の部品メーカーにCSRDの報告義務が直接課されることとは異なります。欧州メーカーが自社の報告に必要な情報を集める過程で、日本企業にも対応が生じるということです。
回答できなければ、すぐに取引が止まるという意味ではありません。ただし、顧客の調達方針や契約条件によっては、回答内容や対応状況が取引の評価に関わる可能性があります。
まずは主要取引先から実際に何を求められているかを集め、今あるデータで回答できる範囲と、不足している情報を整理することが現実的です。
日本企業が今から進めたい5つのアクション
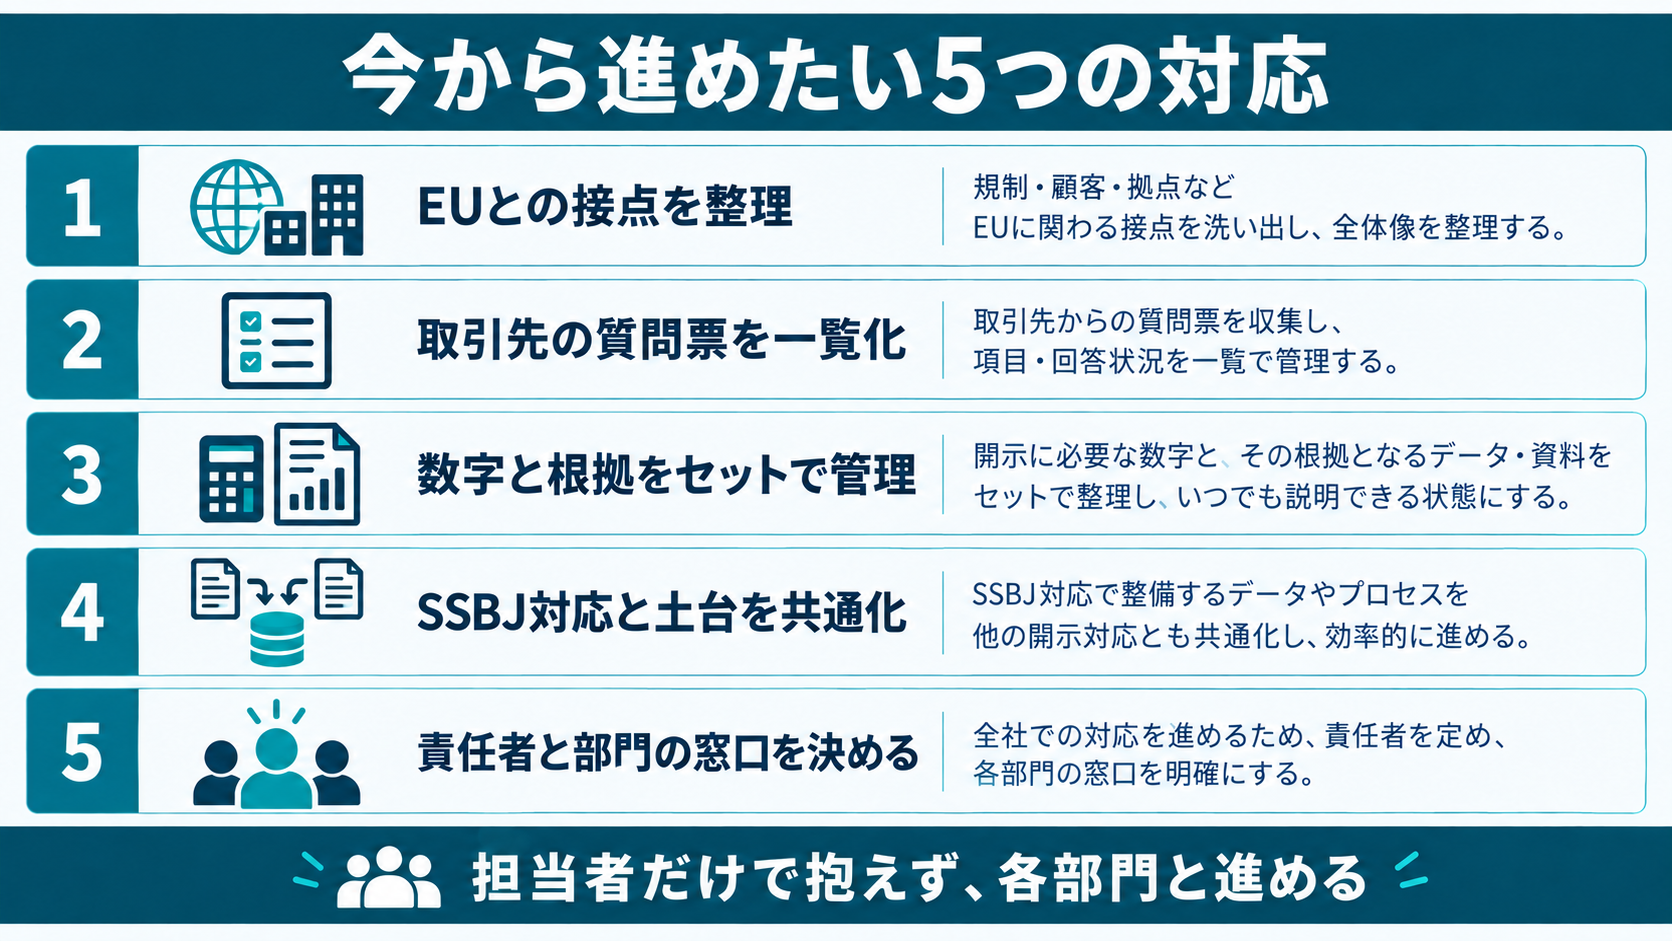
1.自社とEUの接点を整理する
EUでの売上、子会社や支店、グループ構成、主要な欧州顧客を書き出します。
確認したいのは、「自社やグループが直接の対象になる可能性があるか」と「取引先への情報提供が中心になるか」です。ここを整理することで、必要以上の準備を避けつつ、対応が必要な領域に時間を使えます。
2.取引先からの質問票を一覧にする
営業や調達などに届いているアンケートや質問票を集め、「誰から」「何の目的で」「どの情報を」「いつまでに」求められているかを一覧にします。
直接の対象ではない企業は、最初からCSRDの報告項目をすべて調べるよりも、実際の顧客要請を確認する方が着手しやすいでしょう。似た質問をまとめれば、複数の取引先への回答に使える情報も見えてきます。
3.数字と根拠をセットで管理する
温室効果ガス排出量などの数字だけでなく、元データ、計算方法、計算した人、確認した人、更新日も残します。
例えば、排出量の合計だけを保存していると、翌年に担当者が変わった際、どの範囲を集計したのか分からなくなることがあります。後から別の人が見ても計算をたどれる状態にしておくことが大切です。
最初はExcelでも構いません。使うシステムよりも、回答した数字の根拠を説明できることを優先しましょう。
温室効果ガス排出量について、まず何を集計するかを理解したい方は、スコープ1・2・3の違いと算定の基本をご覧ください。自社の排出と、取引先などを含む排出の区分を整理できます。
4.日本のSSBJ基準への対応と、共通の土台を作る
日本では、2027年3月期から、平均時価総額3兆円以上の東証プライム上場企業を皮切りに、SSBJ基準に基づく開示が始まります。
CSRDに基づく報告とSSBJ基準に基づく開示は同一ではありませんが、元データや担当者、根拠資料、社内承認の仕組みなど、共通化できる部分があります。
同じ情報を別々の部署が二重に集めると、負担が増えるだけでなく、数字の食い違いも生じやすくなります。共通の情報は一度で集め、それぞれの制度で異なる報告範囲や加工方法を分けて管理しましょう。
日本の開示対応も担当している方に向けて、SSBJハンドブックで押さえておきたい6つの実務項目を別記事で解説しています。
5.一部署で抱えず、責任者と部門ごとの窓口を決める
CSRDへの対応に必要な情報は、サステナビリティ部門だけに集まっているわけではありません。
| 部門 | 主に確認する情報・役割 |
| 経理 | 売上、連結範囲、財務情報との整合 |
| 法務 | 適用条件、契約、情報提供の範囲 |
| 営業 | 顧客からの要請、回答期限、取引上の期待 |
| 調達 | サプライヤー情報、仕入先への確認 |
| サステナビリティ担当 | 各部門の情報をまとめ、対応を調整する |
まず責任者を1人決め、関係部門の窓口を置きます。いきなり大きなプロジェクトを立ち上げる必要はありません。自社の立ち位置と、今ある情報を確認するところから始められます。
あわせて、各部門には「なぜこの情報が必要か」「顧客への回答にどう使うか」「自分の部署には何をお願いしたいか」まで伝えましょう。単に数字の提出を依頼するよりも、目的と役割を共有することで、継続して協力できる体制を作りやすくなります。
開示を支えるのは、日々の実行と社内浸透
CSRDへの対応では、まず自社やグループが報告対象になるか、取引先への情報提供が必要かを整理します。そのうえで、必要なデータと根拠を、関係部門と協力して準備することが出発点です。
ただ、担当者が情報収集を進めようとしても、「なぜ必要なのかが伝わらない」「他部門の協力が得られない」「毎回同じ説明から始めている」といった課題に直面することがあります。
このときに必要なのは、各部門がサステナビリティと自分の仕事の関係を理解することです。例えば、営業は顧客が情報を求める目的を確認する、調達は仕入先への確認事項を整理する、製造現場は使用したエネルギーの記録を残す。それぞれの業務と情報開示のつながりを共有しておくことで、担当者だけに対応が集中する状態を見直せます。
さらに、開示するデータの背景には、環境や人権の課題に対する日々の取り組みが必要です。会社の方針を知るだけでなく、「自分の部署で何を変えるか」まで考え、実践する。そのための土台を作るのが、サステナビリティの社内浸透です。
社内浸透を何から始めるか整理したい方は、担当者が進めたい3つのアクションもご覧ください。現状の把握から施策の検討まで、自社での進め方を考える際に役立ちます。
また、自社で取り組みを整理したい方に向けて、「社内浸透ガイドブック」や「社内浸透の測定シート」などのお役立ち資料をご用意しています。社内の現状を振り返り、次の施策を検討する際にご活用ください。
「関係部門をどう巻き込むか」「誰に、何を伝える研修が必要か」など、自社に合った進め方を相談したい方は、60分の無料個別相談をご利用いただけます。現在困っていることや、これまでの取り組みをお聞かせください。
参照情報
- EFRAG:IG 1 Materiality Assessment(ダブル・マテリアリティの実施ガイダンス)
- CEAOB:サステナビリティ報告の限定的保証に関するガイドライン
- 欧州委員会:Corporate sustainability reporting
- EU理事会:サステナビリティ報告・デューデリジェンス要件の簡素化に関する最終承認(2026年2月24日)
- EUR-Lex:改正指令(EU)2026/470
- EUR-Lex:CSRD・指令(EU)2022/2464
- 欧州委員会:改訂ESRS・任意報告基準に関するスタッフ作業文書 SWD(2026)500
- 金融庁:サステナビリティ情報の開示・保証に関する事務局説明資料(2026年5月25日)