「御社から購入している製品は、製造時にどれくらいCO₂を排出していますか?」
取引先からこう尋ねられたとき、自社ではどの部署が、何をもとに回答するでしょうか。価格や納期はすぐに確認できても、製品の排出量となると、営業担当者だけでは答えられないかもしれません。
こうした情報を求められる背景の一つが、EUの「CBAM(炭素国境調整措置)」です。EUに輸入される一部の製品について、製造時の排出量に応じた炭素コストを求める制度で、2026年1月から本格適用が始まっています。
手続きの主体はEU側ですが、製造に関する情報を持つ日本企業にも、データ提供などの対応が求められることがあります。国内の商社を通じてEUへ製品が渡る場合も、自社との関係を確認しておきたい制度です。
 ほな社長
本記事では、CBAMの仕組みと導入の背景、対象製品、日本企業への影響、そして最初に取り組むべき対応を分かりやすく解説します。
本記事の内容は、YouTubeでも解説しています。
CBAMとは?製品の排出量に応じて炭素コストを調整する制度
CBAMの正式名称は「Carbon Border Adjustment Mechanism」。日本語では「炭素国境調整措置」と呼ばれます。
ここでいう「炭素」は、製品を作るときに排出されるCO₂などの温室効果ガスを指します。「国境調整」は、その排出にかかるコストについて、EUの内側と外側の違いを調整するという意味です。
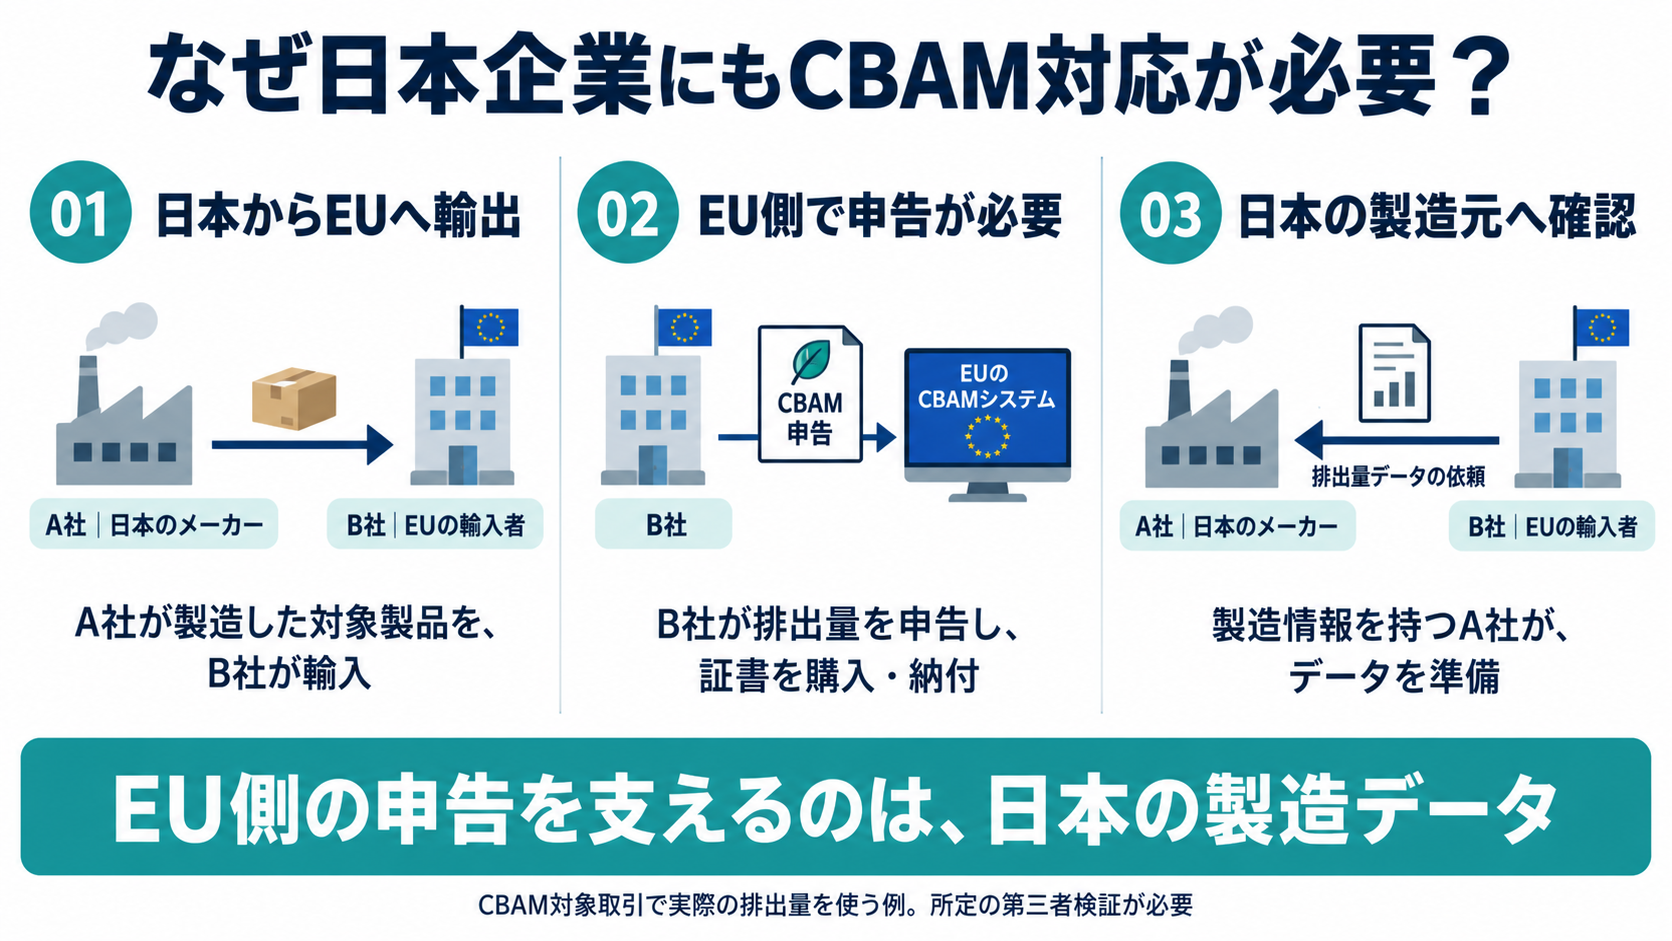
例えば、日本のメーカーA社が製品を作り、EUのB社がその製品を輸入するとします。対象となる取引でB社が申告者となる場合、B社は輸入量や製品の排出量を申告し、必要な「CBAM証書」を購入してEUのシステム上で納付します。証書の購入・納付を通じて、排出に伴うコストを負担する仕組みです。
身近なものでは、粗大ごみを出すときに処理券を購入する仕組みを思い浮かべると、証書の役割をイメージしやすいでしょう。ただし、CBAMの実際の負担は、排出量だけでなく証書価格や制度上の調整にも左右されます。
この例で示した通り、B社が申告〜証書まで納めています。しかし、B社は製品を購入した立場であり、A社の工場で使った燃料や製造工程までは把握していません。
そこで、実際の排出量を申告に使うために、A社へ製造データの提供を依頼することになります。A社が必要な情報を準備し、B社がその情報を使って申告する。製品の受け渡しに加えて、排出量の情報をやり取りする仕事が生まれるのです。
日本企業にとっては、EUでの手続きそのものに加え、その手続きを支えるデータをどう用意するかが実務上のポイントになります。
CBAMが導入された背景:EU ETSとカーボンリーケージ
CBAMが誕生した背景には、EUが2005年から運用してきた排出量取引制度「EU ETS」があります。
EU ETSとは、EUの温室効果ガス排出量取引制度です。対象となる発電所や工場などの排出量に全体として上限を設け、その範囲内で「排出枠」を売買できる仕組みになっています。
対象事業者に無料で割り当てられる排出枠もありますが、不足すれば購入し、余れば売却したり、将来のために保有したりできます。排出量を減らすことで排出枠の購入負担を抑えられるため、企業が削減に取り組む動機になります。さらに、排出量全体の上限は毎年引き下げられます。こうして、CO₂などの排出を企業のコストに反映しながら、対象全体の排出削減を進める制度です。
日本でも、前年度までの3年度平均の直接CO₂排出量が10万トン以上の事業者を対象に、2026年度から排出量取引制度が本格稼働しています。排出量を経営上のコストとして捉える動きは、日本企業にも関係しています。
EU内外の炭素コストの違いが生む課題
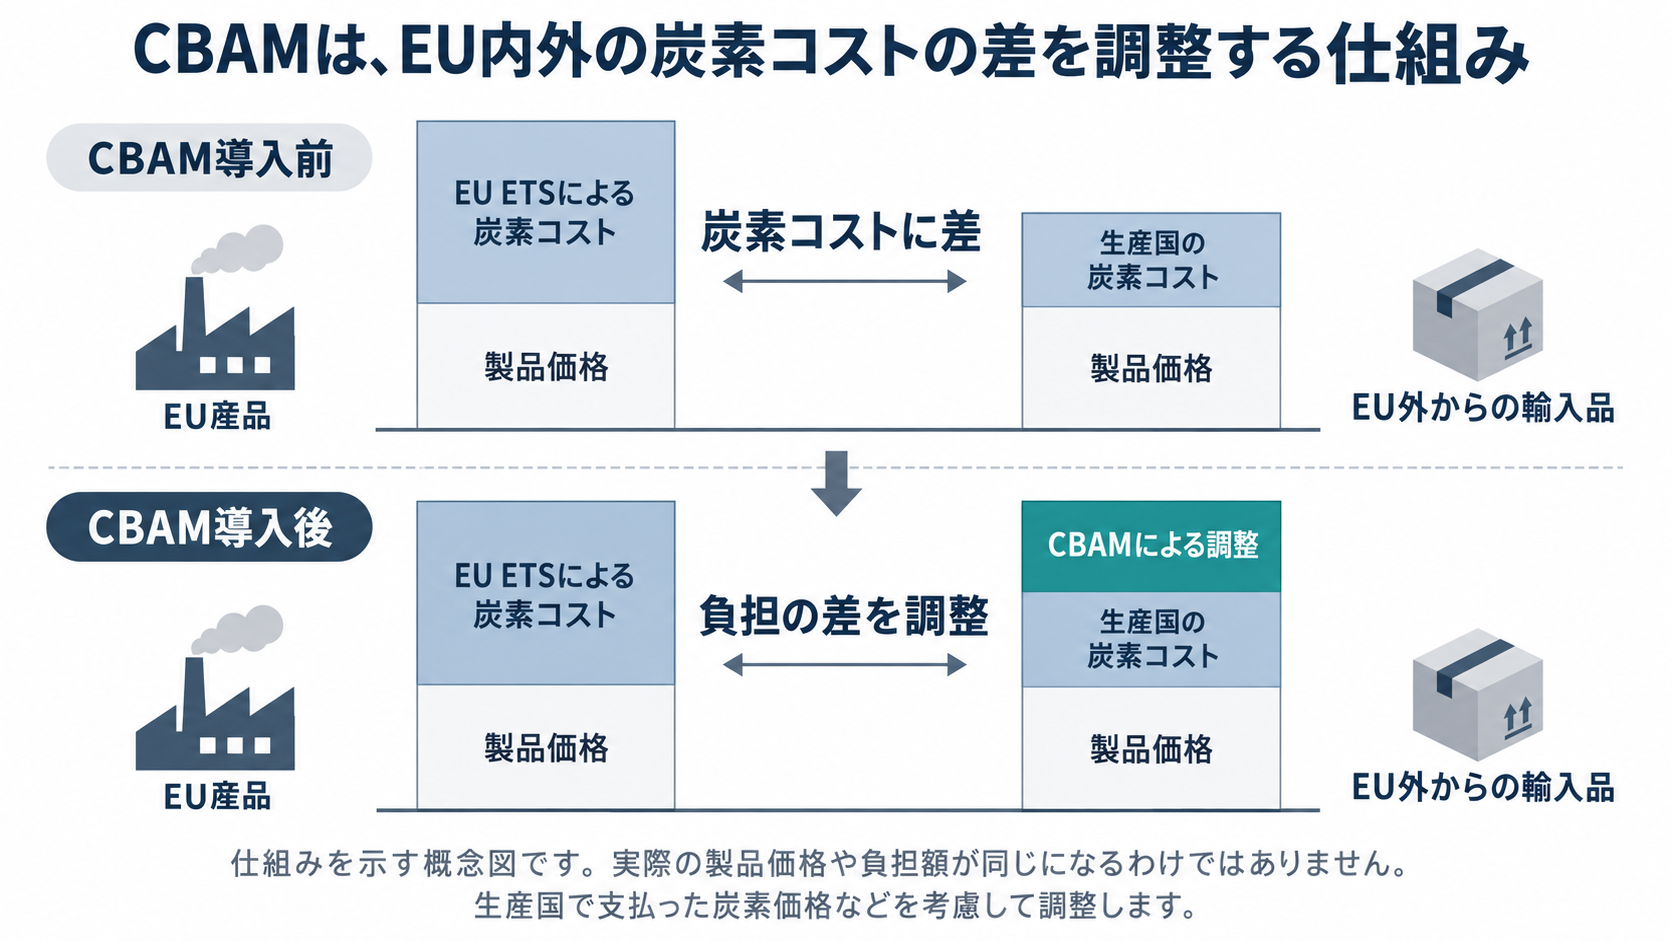
EU ETSによってEU内の対象事業者に炭素コストが生じる一方、EU外で同じ製品を作る事業者に、同じ水準の負担がかかるとは限りません。そのため、炭素コストの低い国からの輸入品が、EU内で作られた製品より価格面で有利になる可能性があります。
この差が大きくなると、EU内で作られていた製品が輸入品に置き換わったり、企業がコスト負担を避けて生産拠点をEU外へ移したりすることが考えられます。すると、EU内の排出量は減っても、その分の排出がEU外で発生し、世界全体では排出削減につながらないおそれがあります。
このように、地域間の気候変動対策の違いによって、生産に伴う排出が別の地域へ移るリスクを「カーボンリーケージ(炭素漏出)」といいます。
こうした問題に対応するために導入されたのが、CBAMです。EU内で作られた製品だけでなく、EUへ輸入される対象製品にも炭素コストを求めることで、EU内外の競争条件をそろえ、生産や排出がEU外へ移るリスクを抑えることを目指しています。
CBAMの対象製品
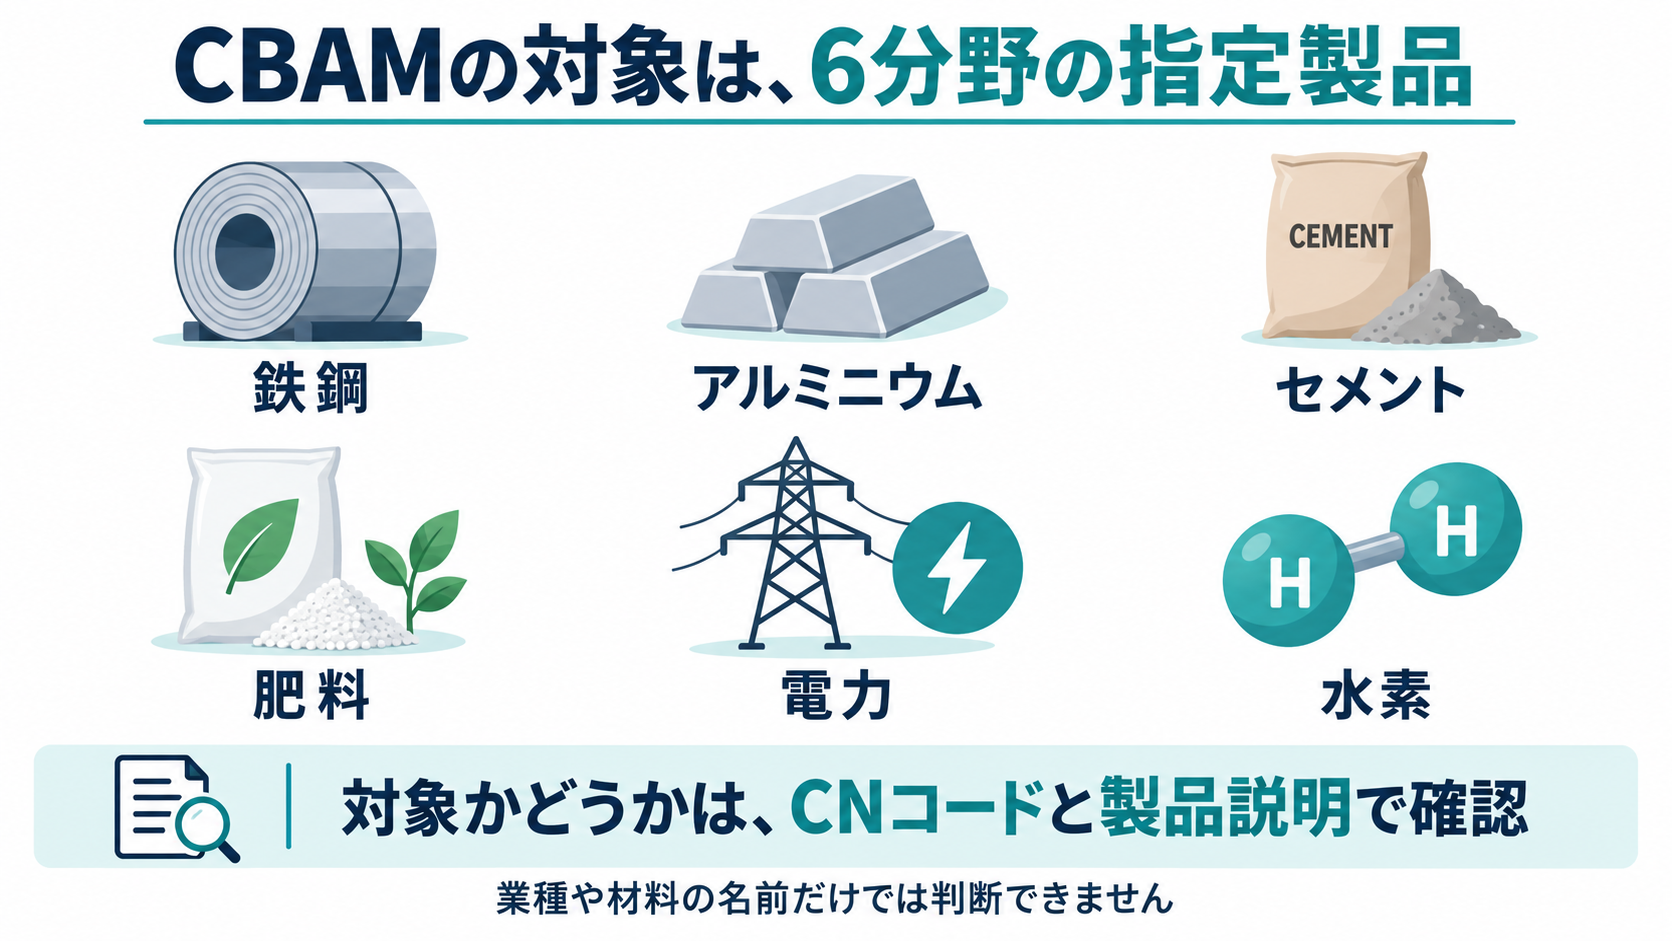
CBAMは、鉄鋼、アルミニウム、セメント、肥料、電力、水素の6分野にある、指定された製品を対象としています。「鉄を使っている」「製造業である」という理由だけで、自社製品が対象になるとは判断できません。
確認に使うのが、EUの貿易で商品を分類する8桁の「CNコード」です。国際的な分類であるHSコードの6桁に、EU独自の2桁を加えたものです。同じ鉄製品でも、板、管、ねじなどで分類が異なり、材質や形状によってさらに細かく分かれます。鉄鋼分野では一部のねじやボルトも対象となるため、商品名や業界のイメージだけで判断しないことが大切です。
まずはEUの取引先や通関を担当する事業者に、「この製品は、どのCNコードで輸入されていますか」と確認しましょう。既存の取引であれば、EU側の輸入申告書類が手がかりになります。そのコードが製品仕様に合っていることを確認したうえで、CBAMの対象一覧にあるコードと製品説明を照らし合わせます。対象の確認と、対象製品に適用する排出量の計算方法の確認は、分けて進めてください。
少量輸入に適用される免除制度と注意点
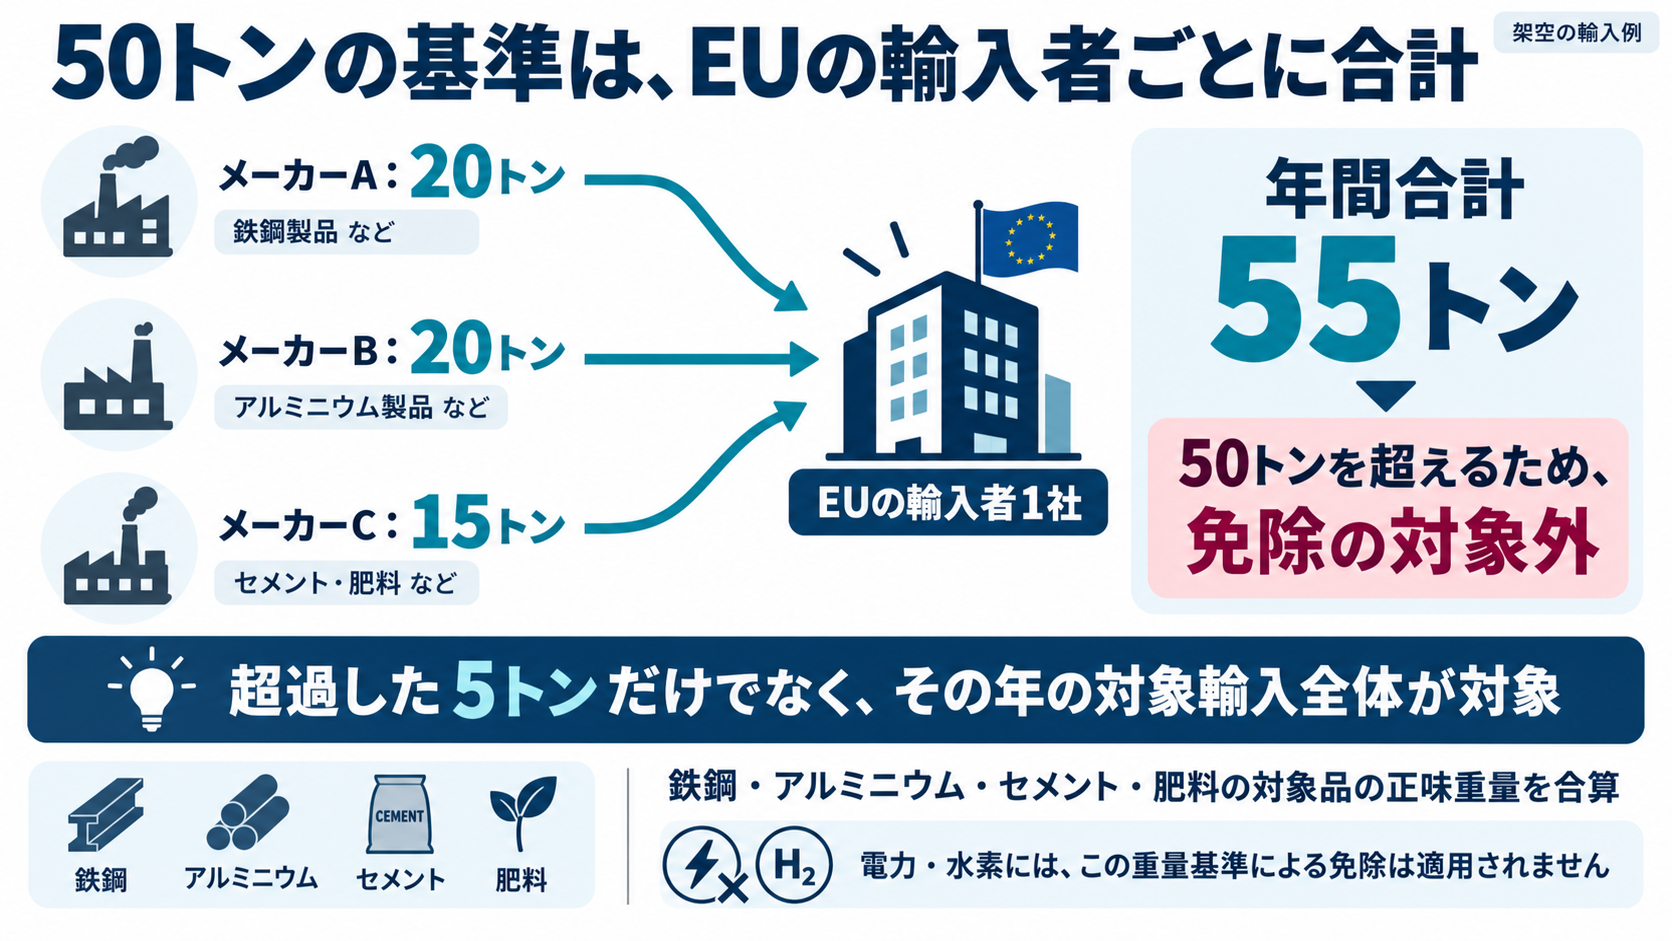
鉄鋼、アルミニウム、セメント、肥料の対象品には、少量輸入の免除があります。EU側の輸入者ごとに、1年間に輸入する対象品の正味重量を合計し、50トン以下であれば免除される仕組みです。電力と水素には、この重量基準による免除は適用されません。
注意したいのは、4分野の対象品をまとめて合計する点です。品目ごとに50トンでも、日本のメーカー1社あたり50トンでもありません。
EUの輸入者が複数の会社から対象品を仕入れている場合は、それらを合計します。50トンを超えると、超過した部分だけでなく、その年の対象輸入全体に義務がかかります。
したがって、日本企業が「自社からの出荷は少量だから関係ない」と判断することはできません。企業の売上や従業員数ではなく、EU側の輸入者が何を、どれだけ輸入するかを確認する必要があります。
CBAMで求められる「体化排出量」とは
CBAMの申告では、製品の種類、原産国、輸入量などに加え、その製品の製造に伴う排出量を整理します。この製品にひもづく排出量を「体化排出量」といいます。「埋込排出量」と呼ばれることもあります。
例えば鉄鋼製品では、「製品1トンを作るときに、CO₂換算で何トンを排出したか」という形で表します。実際のデータで計算する際には、製造した工場、生産工程、生産量、燃料の使用量などを確認します。製品によっては、投入する原料の製造に伴う排出量も関係します。
会社全体で「年間これだけ排出しています」と把握していても、それだけでは、取引先が購入した製品の排出量は分かりません。
必要なのは、対象製品について、CBAMで決められた算定範囲と方法に合うデータです。会社全体の排出量を区分するScope 1・2・3の集計や、製品のライフサイクル全体または一部を対象としたカーボンフットプリントの数値を、そのまま使えるとは限りません。
ただし、これまで集めたデータが無駄になるわけではありません。燃料や電力の使用量、原材料、生産量の記録は、算定を進めるための基礎になります。既存のデータをCBAMの対象範囲に合わせて整理し、決められた方法で製品に配分し直すことで、ゼロから情報を集める場合に比べて工数を抑えられる可能性があります。
実際の排出量とデフォルト値の違いを押さえる
本格制度では、実際の排出量データを使う方法のほか、EUが定めた「デフォルト値」を使う方法もあります。適用条件は製品や排出の種類によって異なるため、取引先と確認が必要です。
実際の排出量を使う場合は、所定の認定を受けた第三者による検証が求められます。計算結果だけでなく、その数字をどの記録から、どのように計算したかを説明できる状態にしておくことが大切です。
自社の削減成果を申告に反映したい場合も、CBAMのルールに合ったデータと検証が必要になります。排出量を減らす取り組みと、その成果を伝えるための情報整備を、セットで考えましょう。
日本企業への影響
CBAMは、EUへ製品を供給する日本企業の取引にも影響します。ここでは、取引先への排出量データの提供と、炭素コストによる取引条件・製品評価への影響という二つの側面から整理します。
国内取引にも及ぶ排出量データへの対応
CBAMに伴う排出量データの提供依頼は、EU企業と直接取引していない日本のメーカーにも届くことがあります。国内向けに販売した製品でも、商社などを通じてEUへ輸出される場合には、製造元の情報が必要になるためです。
例えば、EUの輸入者が国内の商社に製品の排出量を確認する場合、商社だけでは製造工程や燃料使用量を把握できず、メーカーへ情報提供を求めることがあります。自社への影響を把握するには、直接の販売先に加え、その先の輸出先や取引経路も確認する必要があります。
データの収集には、社内の連携も欠かせません。生産量や燃料使用量の記録は製造部門、原材料に関する情報は調達部門など、必要な情報が複数の部署に分かれている場合があります。営業・製造・調達・環境の各担当者が連携し、情報の収集から取引先への回答までの役割を明確にすることが、円滑な対応につながります。
炭素コストが取引条件や製品評価に与える影響
CBAMによる炭素コストは、EUの輸入者が仕入れ先を比較する際の判断材料にもなります。品質や納期、製品価格が同程度でも、製造時の排出量によって、CBAMの負担を含めた仕入れコストに差が生じる可能性があるためです。
取引の継続や仕入れ先の選定は、排出量だけでなく、品質、安定供給、価格などを含めて総合的に判断されます。また、追加コストの負担をどう分担するかは、契約や交渉によって異なります。日本企業にとっては、炭素コストが取引条件に与える影響を、取引先と確認しておくことが重要です。
こうした製品評価に自社の削減成果を反映するには、CBAMの申告に利用できるデータを整える必要があります。実際に排出量を減らしていても、算定や検証の要件を満たさずデフォルト値が使われれば、自社の実績が申告に反映されない場合があります。
排出削減と、その成果を裏付けるデータの整備を並行して進めることが、取引先への説明や製品の評価につながります。
CBAMの適用スケジュール
CBAMは、2023年10月から2025年末までの移行期間を経て、2026年1月から本格適用に入りました。押さえておきたいのは、対象となる輸入の時期と、申告・証書納付の時期が異なることです。
| 時期 | 主な内容 |
|---|---|
| 2023年10月〜2025年末 | 移行期間 |
| 2026年1月〜 | 本格適用。2026年の対象輸入が最初の年間申告の対象になる |
| 2027年2月1日 | CBAM証書の販売開始 |
| 2027年9月30日 | 2026年分の最初の年間申告・証書納付期限 |
証書の購入や納付が2027年でも、2026年の輸入や製造に関する情報を準備しておく必要があります。申告の直前に記録を集めようとすると、社内や取引先への確認に時間がかかる可能性があります。
また、負担額は排出量に一律の税率を掛けるだけでは決まりません。証書価格はEU ETSの排出枠価格と連動し、EU側の無償割当を考慮した調整などもあります。生産に関して外国ですでに実際に支払った炭素価格も、条件を満たせば納める証書数の減額に考慮されます。
具体的な金額は、対象製品のデータと適用されるルールを合わせて確認することが必要です。
日本企業が最初に取り組む3つの対応
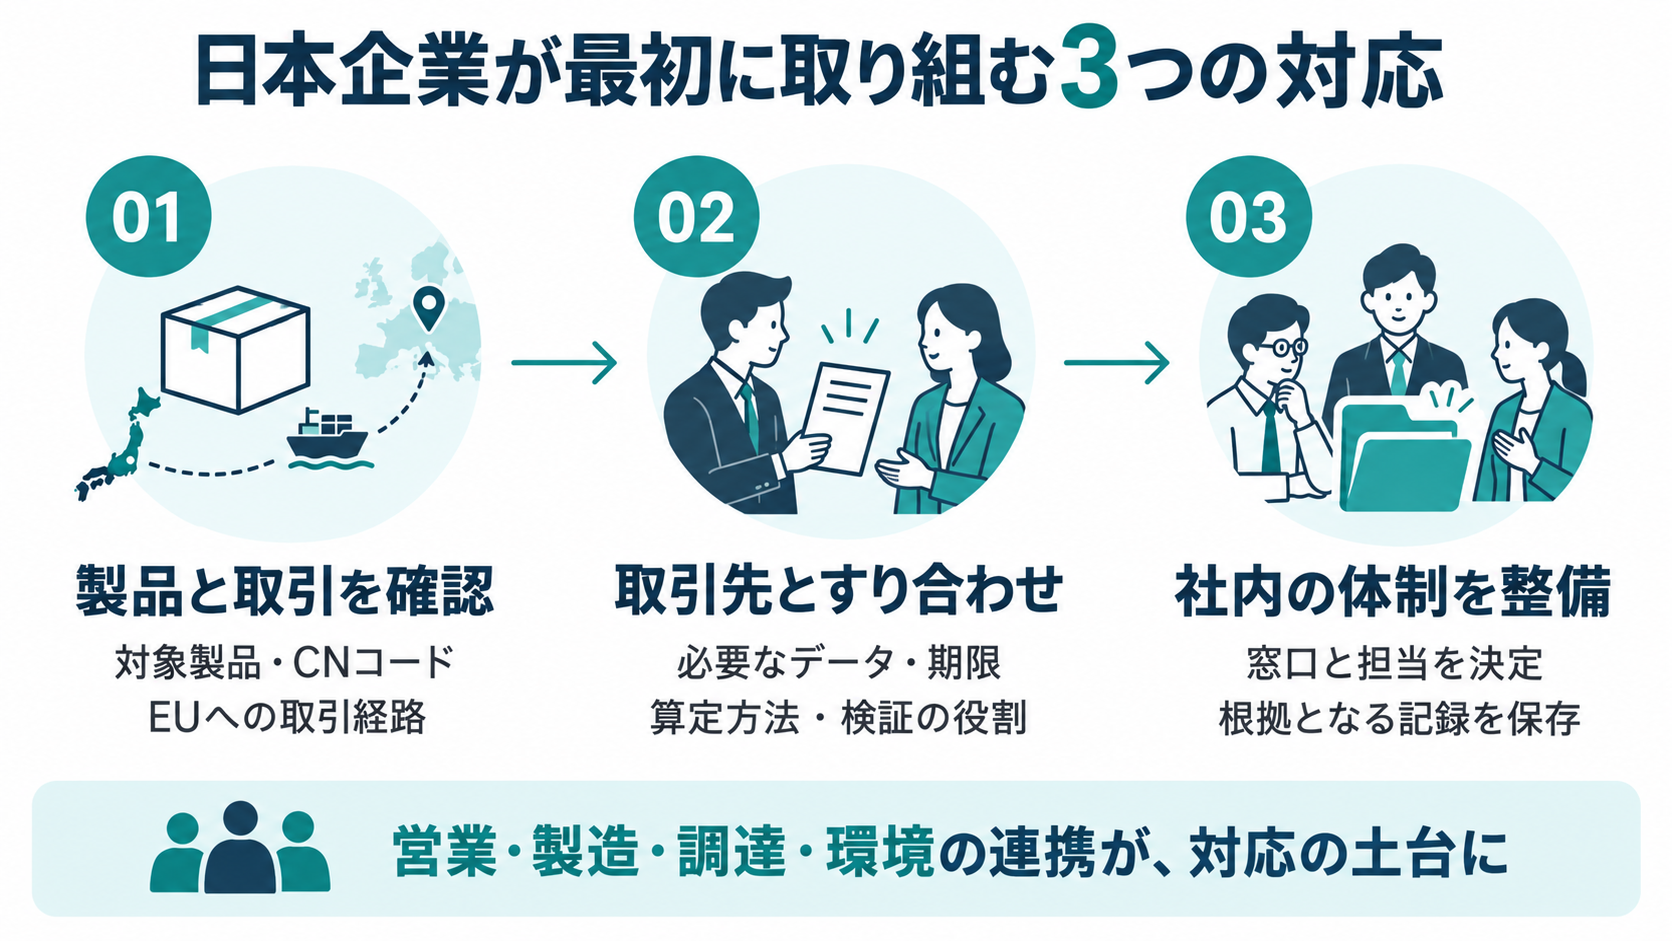
1.自社製品と取引の流れを確認する
最初に、EUへ向かう自社製品があるかを確認します。営業や貿易の担当者と、どの製品が、どの取引先を経由し、最終的に誰によってEUへ輸入されているかを整理しましょう。
そのうえで、CNコードが対象に含まれるか、EU側の輸入者に免除基準が適用されるかを確認します。国内向けの販売であっても、その先でEUに輸出されるかが分かると、自社との関係を判断しやすくなります。
2.取引先と、必要なデータ・期限・役割をすり合わせる
対象となる取引が分かったら、どの製品のデータを、いつまでに、どの形式で求められているかを確認します。実際の排出量で進めるのか、デフォルト値を使うのか、検証を含めて誰が何を準備するのかもすり合わせましょう。
排出量の問い合わせが届いた場合には、依頼の目的を確かめることも大切です。CBAM対応なのか、取引先独自の環境調査なのかによって、求められる範囲や回答方法は変わります。
3.社内の窓口を決め、根拠となる記録をそろえる
取引先への回答を取りまとめる窓口を決め、製造記録を集める人、原料メーカーに確認する人などの役割を整理します。
実際の排出量データを使う場合は、計算した数字と、その根拠となる記録をセットで残しましょう。後から計算の内容を確認できる状態にしておくことが、取引先への説明や第三者による検証につながります。
排出量を把握できたら、燃料の使い方や原材料を見直すなど、改善の余地も検討できます。CBAM上の効果と投資額を確認しながら、自社に合う取り組みを選んでいくことが、次の経営判断になります。
CBAM対応を進めるには、関係部署の共通認識が大切
CBAMへの対応では、制度を理解することと、製造や取引の実態に沿って情報を集めることの両方が求められます。
まずは自社製品と取引の流れを確認し、取引先が必要とする対応をすり合わせ、社内で情報を集める体制を整える。この順番で取り組むと、何を準備すべきかが見えてきます。
営業、調達、製造、環境などの関係部署が「なぜこの情報が必要なのか」を共有できると、データの収集や取引先への回答も進めやすくなります。
株式会社波濤では、CBAMの基本と日本企業に求められる対応をまとめた資料「社内共有できるサステナブック|CBAMとは?」をご用意しています。制度の仕組みや対象製品の確認、必要なデータ、社内の役割分担を整理しており、担当者ご自身の理解を深めるだけでなく、上司や関係部署への説明にもご活用いただけます。
CBAMへの対応を社内で検討する際に、ぜひ資料をダウンロードしてお役立てください。
なお、本記事は2026年9月8日時点で確認した情報に基づいています。対象製品や細かなルールは更新されるため、実際の対象判定や算定・申告では、最新のEU公式ガイダンスや法令を確認してください。